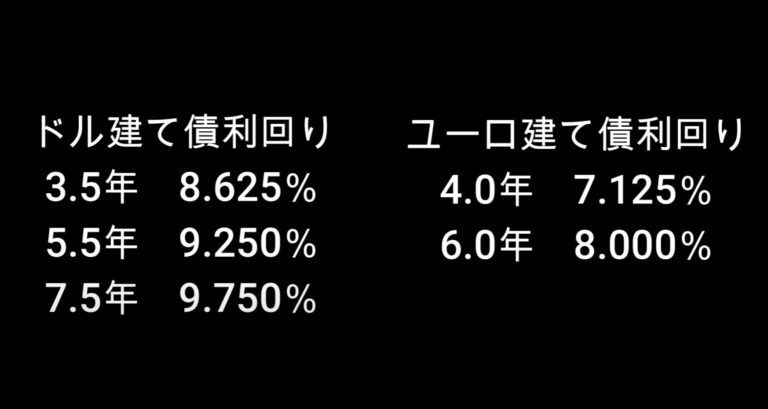
アメリカの長期債(10年債)の金利が5%を超えてきましたが、それは「社債の利回り」も上がる(国債の利回りにプレミアムが付く)ことを意味して、それは企業によってまるで違うし、残存年数や債券の種類によっていろいろですが7%超えを狙うのも難しくなくなってきた。
先日ソフトバンクの高利回り債券のことを書きましたが、中には10%近い債券もある。逆にガチガチに安全な企業の社債も6%近い利回りになるということで、「長期投資はドル建て債券専門」の私としては楽しみ。
古いエントリーが表示されているかもしれないので、是非、「投稿日」を確認してください ソフトバンクって昔から「高利回りの債…
でも今のところ「償還が近い債券は持っていない」ですから、すぐに社債を買うことはありませんが、まぁ楽しみなのは間違いがない。
でも金利が高くなるってことは「インフレが凄いことになっている」という意味でもあって、「高利回りだから\(^o^)/」とはならないのね。でも「キャッシュを持っている」「利回りが低い投資をしている」「将来が見えない投資をしている」よりかは良いはず。
「高金利とインフレ」って深い繋がりがありますが、私がなぜかなり前から社債に入れ込んだかと言うと、「高利回りの社債を持ち」【インフレ率の低い地域に住む】ことで、パフォーマンスは抜群なのがわかっていたから。そういう意味では「利益に課税もされない、生活費が安いマレーシアは最高」なわけです。
これは「日本在住で米ドルの債権を買う」のも同じで、日米の「インフレ率はまるで違う」けれど、「アメリカのインフレに見合った利回りの債券で利益を得て、日本で使う」ということ。
これは債券に限らず、「経済発展が著しく【株価も上がる国】の株を買う」のも同じ。
昔から「外貨投資が良い」と言われていたのはこういうこと。
でも「米ドル債を買う」ということは常に「為替変動」が問題になるわけで、それにどう対処するかのノウハウがないと、「利回り抜群。でも為替はどんどん安くなる」ような国の債券にハマって結局はプラマイゼロだったりマイナスになったりするので、「利回りばかり見て喜ぶことは不可能」なのね。
でも米ドル建ての投資をすでにしているとしたら、「米ドル建ての社債に乗り換える」のを考えるのは良い時期かもね。
昔から多くのプロたちは「株式市場が好調な時には株」「株が高値になってくると債券」みたいな「シーソー投資」みたいなことをしてきたはず。ま、ポートフォリオを組むにしても「比率を変える」とか。
また歳を取ると「株式等の暴落」に対する【耐性はない(値が戻るまで待つ余裕はない)】ですから、「大きな利回りを期待する」よりは「確実に債券で複利を利用する」のが王道だと思っています。
私の場合は日本を脱出するころ(30代)から「長期投資は債券専門」で、かつては日本の「転換社債」も7%で回っていましたし、その後はオーストラリアドル債の8%~10%を享受する生活が長かった。でもこの10年以上は「低利回りで妙味は減っていた」けれど、それでも5~6%は確保できていたので、ま、いいかと。
でも私のそういう債券投資はそれで「資産形成をする」という感じではなくて、「余った資金は債券投資」って感じでしたね。実業とデイトレが「飯の種」でしたが、そちらに「全ての資金をつぎ込む」なんて恐ろしいことはできないわけで、債券投資は「余った資金を裏庭に埋めておく」という感じだったでしょうか。
それでも債券投資は「複利を利用した」し、「実業やデイトレの利益が出ればそちらに移していった」し、それを30年以上続けていますから、そこそこの資産になってきた。
これって「知らない間にそうなった」感じで、そうなることを期待していたかと言うと、そうでもない。まさに「裏庭に不要不急のお金を埋めておいたら大きくなった」ようなもん。
今、思えばラッキーだったと思うし、若い頃は「どうやって実業で儲けるか」ばかり考える零細企業主だったし、「資産らしい資産はない」わけで、「資金繰りも簡単じゃなかった」のは多くの人達と同じ。でも私は「かなりの小心者」だったから「実業にすべてを注ぎ込むことはしなかった」のね。当然、仕事は山あり谷ありですし借金なんて恐ろしくてしなかったのが、結果的に良い方に効いたと思う。
オーストラリアに渡ってすぐに事業を始めましたが、知らない土地で友人も知り合いも全くいないゴールドコーストで「仕事に全力投球」なんて恐ろしくて出来なかったし、ある意味「真面目にやっていなかった」かもしれない。
だから「大きくなることはなかった」けれど、「大きな損失を出す」こともなく、【知らない内に資産は増えた】って感じ。
当時は「年率10%の利益、利回りでも少ないと考える」わけで、それは「実業」をしていれば当たり前じゃないですか。3000万円の資金を投入した仕事で「粗利が年に300万」だったら会社として成り立たない。自分の給料もスタッフの給料も、会社の経費にも足りない。
だから「債券投資で10%で回っても大きな魅力は感じない」わけで、でも「金融資産の全てを実業につぎ込む」なんて恐ろしいことは出来なかったということでしかない。
だから、今、若い人たちは「債券投資じゃ物足りない」と感じるだろうし、「もっと期待利益が大きくないと伸びることは出来ない」と考えるのはその通りだと思うけれど、でも「余った食料である栗の実」を裏庭に埋めておいたら、何十年後にはそれが「栗林になっていた」なんてことも起きるのね。
で、その栗林からの収穫が十分大きくなって、「実業で安定して同じ利益を出すのは難しい」なんて「状況が逆転する」ようなことも起きる。
でも最初からそれを期待しないほうが良くて、「頑張るべきは本業」であって、四苦八苦、七転八倒しながら本業で頑張り、それでも「不要不急のお金があれば裏庭に埋めておく」と、いつかそれが大きく育つこともあるってことかと。
だからやっぱり「若い頃から収入源は2つ3つ持つ」のが良いと私は思っていて、それを全て足してどうにか生活するのではなくて、「生活はメインの仕事一本で頑張る」ようにして、他の収入は裏庭に埋めてしまう様な生き方をすると60歳を超える頃から「そこからの収入が面白いことになる」ってことじゃないかと。
私が若い頃って「年利7%」は普通だったので、それを基本に考えるようになったのですが、「毎年7%で、それを複利で回すと10年で2倍」というのが常に私の頭の中にありました。
つまりこういう計算がなりたつ。
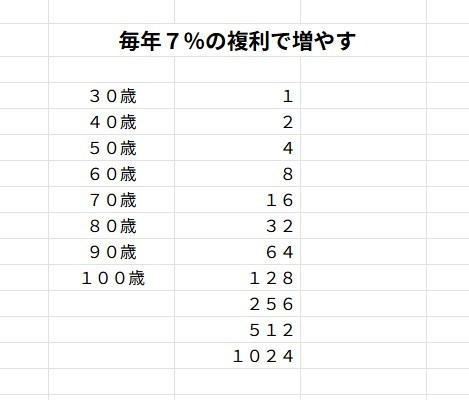
若い頃って「資産もない」「収入も少ない」から「10年で2倍」というのも大して面白くないわけです。でもこの「計算」には間違いがないので、これを基本とすると決めました。そして若い頃は収入が少ないにしても自営業ですから「良いこともある」わけで、それはすぐに「この投資スキームに回す」わけです。40代、50代も「収入が大きい」時はありますから、それを足すと一気に10年、20年分は増える。でも逆に7%の確保ができない、予定外の大きな出費もあるし、そういうデコボコはあるにしても「年に7%」を基本としました。
この計算はあくまで「理想的なロードマップ」という位置づけで、それぞれの年代はもちろん「1年毎」で見れば、「目標達成出来ない年」もあれば、「大幅に増える年」もあって、どうにか「辻褄を合わせる」ことに固執しないと達成は不可能で、特に「大きな収入があった時には大きく増やす」ところがポイントで、当然、「収入も資産も増えた」と調子に乗って【使う】とあっという間にこの計算は崩れる。
ただ「債券は利益確定型」と言って良くて、「大きく伸びることもあれば暴落もある株やインデックス」と違って、「計画が立てやすい」「将来を可視化出来る」という利点がある。ここも重要な点で、「自営業には大きな波がある」のと「資産形成計画も大きな波がある」としたら、【自分の将来なんて全くわからない】ことになる。
どうにかやっていると60歳を過ぎる頃には「かなりの額」になるわけで、70代にはそこから2倍になるし、80歳、90歳になったらどうするんだ?みたいな心配どころか、この「毎年7%、10年で2倍」を守っていけばかなりの額になるし、ある頃からそれを子どもたちに託すし、今はそれの移行中って感じですかね。
そういう意味での「高利回りの債券」って重要だと思っているわけです。債券は株式やインデックスと違って「大きな利益が出ることはない」にしても「20%も30%も減る」ことはないし、基本的には「利益確定商品」ですから、額が大きくなっても「ヒヤヒヤドキドキは無い」のが良いところ。
ただ通年で「税引き7%」を確保するためには「チャンスがあればもっと良い利回りの債券が欲しい」し、欲を出して10%+のクレディ・スイスのAT1債で大損したりすることもあるから(笑)、簡単には行かないものの、将来がまるで見えない「株やインデックス」よりは【心の平穏は保てる】のね。ここは非常に重要で、株やインデックスも100万円単位のころは平気でも、桁が上がってくると「世の中の出来事」にハラハラドキドキすることが増えて、小心者にはそれがかなりのストレスとなる。
どちらにしてもそれは「時間を掛けて増やし、育てることが重要」で、最初から大きく狙っても意味がない。でも「歳を取ってから始める」のは遅すぎる。
100万円の資金を年率6%7%で回して何か良いことがあるのか?って話し。
また20代30代で「しっかり貯めよう」と思っても【そもそも収入が低かったら意味がない】わけで、「スタートは40代から」と考えるのも良いと思う。でも40代になってから「突然、大きな種銭が出来るわけでもない」から「貯める意識」は若い頃から付けるべきかと。
やっぱり仕事ができる内は、その100万円(1千万でも1億でも同じ)で年間40%50%、あるいはもっと稼ぐ方法を考えないとたとえ毎年7%で回しても「資産なんて絶対に増えない」。でもそれはあくまで「投資」の話しで、その利益を生活費に回したら意味がなくて、「投資枠」は【生活と切り離す】ことを若いうちから身につけるのが良いと思う。
私の場合は「投資枠は別にすべき」と考えていたわけじゃなくて、本業の浮き沈みがあまりにも大きいから、「緊急用の枠」を持たざるを得なかっただけで、ある時、「これを積極的に増やせば良いのだ」と気がついたって感じ。
そういう稼ぎ方を「ギャンブルのよう」に感じたり、「自分には無理」と思う人も多いと思う。でもそれが普通で、だから「毎月数万円を積み立てる」のも良いけれど、それを20年、30年続けてどうなるのか。巷で言われるような「老後の2000万円問題」も今じゃ「いやいや、最低3000万、4000万は必要」なんて言われるようになったけれど、【その数字を自分がクリアできれば十分】と考えるのは、私は危険だと思う。
そういう数字って「大きなインフレ」「突発的な出費」「大きな病気や怪我」、そして出費が増えるだけじゃなくて、「十分な収入が確保できない状況」を【考慮していない】のね。「老後を楽しむ余裕」もそこにはない。
だからそういう「最低、それだけは必要」と言われる数字を目標としてしまうと、自分が60歳を超えるようになった時に「目標額は達成したけれど・・・・(┰_┰)」なんてことになることも想定するべきでしょう。もちろん老後にそれだけの資産を持たない人はごっそりいるにしてもです。
なかなか「取らぬ狸の皮算用」がその通りになることは無いにしても、トライもせずに諦めてしまうのはもったいないと思う。
世界には若いうちから「大家さんになる」ことを目標としたり、あるいはデイトレを含む短期売買で実績を作る人はごっそりいるわけで、「私もそうしたいけれど、無理」なんて思うのであれば、「底辺で生きる」ことになるかもしれないのを受け入れるしか無い。
だから「しっかり溜めて債券を買う」というのは良い選択だと思う。そしてそれを【どうにか年率7%で回していく】とそこそこの老後になるんじゃないですかね。でもこれって普通なら税金もあるし、生活費もあるから「簡単にはいかない」。だからやっぱり「しっかり稼ぐ」事が重要で、それが【基本の基本】でしょう。
また若い内にしっかり稼いでも、歳を取る内に「使っちゃったよ」「全部、仕事と趣味に注ぎ込んで結局全て失った」なんて人も世の中にはごっそりいるわけで、「しっかり稼ぐ」+「しっかり溜めて年利7%で回す」の【二刀流】が重要だと思っています。どちらか片方だけだとなかなかうまくいかないかもです。
またマレーシアの様な「この手の収入には課税されない、贈与・相続税もない、生活費が安い」ところに住むとか(オーストラリアも贈与・相続税はないけれど、所得税、生活費は高い)、そういうのを組み合わせると益々効率はよくなる。というかそうじゃないとなかなか年率7%で回し続けるのは難しいかも。
また「債券を担保としてお金を借りられる」のを利用して、つまり「レバレッジを掛けて債券を買う」ことを考えるのもアリかもしれない。
私はそのリスクを取ろうとは思いませんが。
関連記事