アメリカの長期金利が上がり続けていますね。10年物の国債が5.244%となってきた。日本の10年もの国債は3.090%。
これからどうなるかですが、毎日、「市場の読みが変化している」状態で、「アメリカはまた利上げする、しない」の予想がクルクル変化している。日本は「様子見」って感じですかね。
もっと長期で見たらどうなるのか?
ある国だけ「金利が上がる」のではなくて、「金利高は世界的な動き」。

私が気になっているのは「まだまだ上がるかもしれない」ということで、でも【低金利が当たり前だった人たち】にしてみると、アメリカの金利が7%8%を超えてくる、日本の金利が5%になるなんて想像もできないはず。
でも私が覚えている過去は「こんな高金利の時代」で、今のほうが「おかしい」と思うくらい。
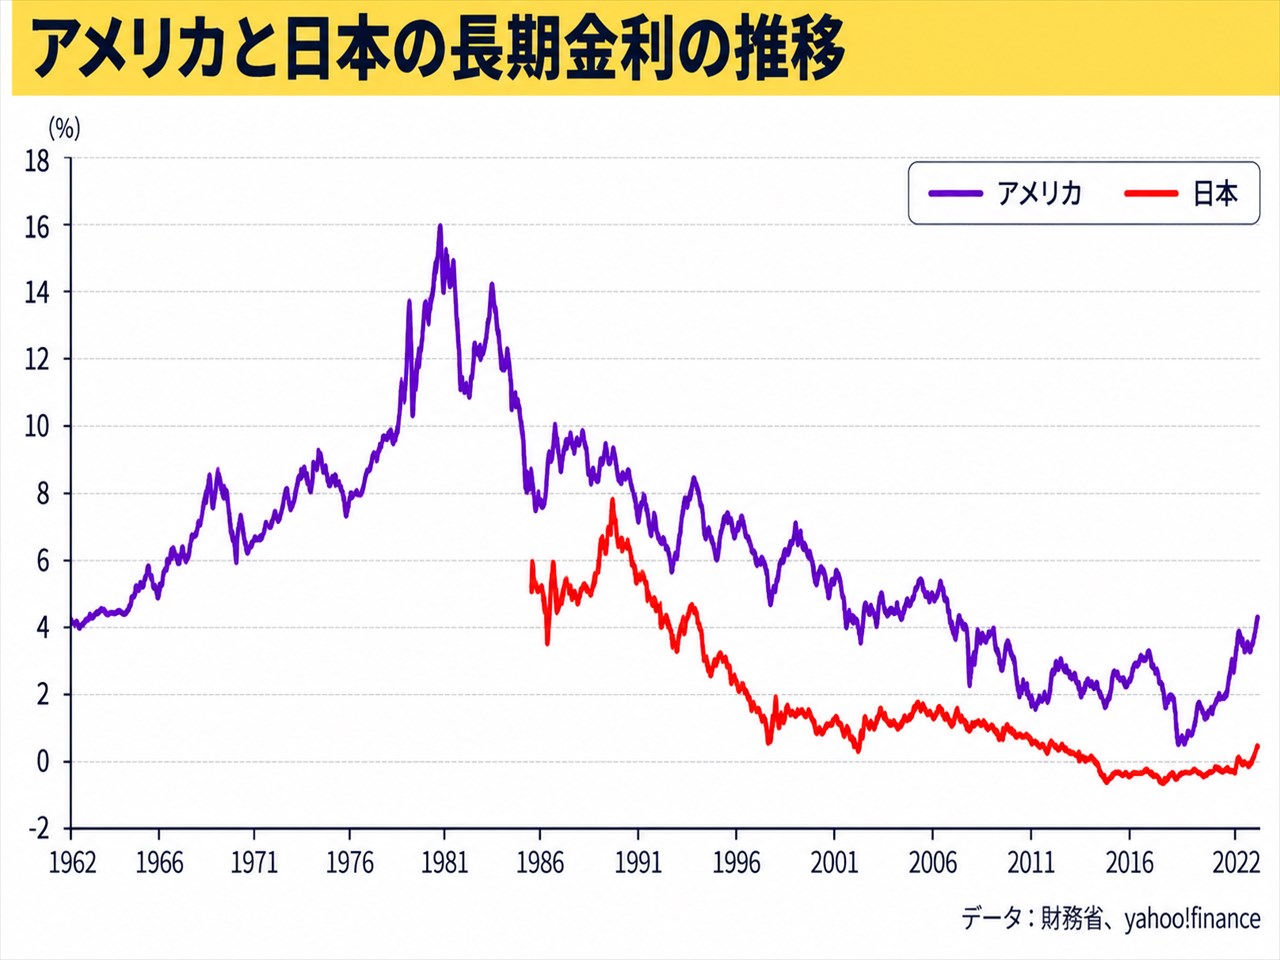
アメリカの金利が16%、日本は7%を超えていたなんて信じられます?
私はその時代を覚えていますし、でも「金利が上がると預金利率も上がって良いことだ」と考えていた。私は「借金やローンは大嫌い」で、ローンは20代に投資用マンションを買ったことがある。でもそれは「お金があると使ってしまう」から「投資というより貯金」の感覚。それとかつてパソコン用のハードディスクが売り出されたばかりの頃、(確か)20メガバイト(ギガではない)だったと思いますが、16万円したのでローンで買ったこと。
そんな経験しかない。
だから「金利が上がる」のは良いことだと思っていて、「ローン地獄」なんて全くの他人事でどういうものか想像さえしませんでした。
これは、どちらかと言えば「今でも同じ」かもしれなくて、「金利が上がれば所得も増える」という受け止め方で、経済がどうなるとか、国民生活がどう変わるかとかよりも、「金利が上がって収入が増えても【インフレ】は困る」という感じでしか無い。
ま、多くの年寄りは「同じ感覚を持っている」と思っています。「デフレ」に関しても「内心は嬉しい」と口には出さずとも思っていたり。
でも自分のことはさておいて、国や経済に問題が起きれば「回り回って自分にも良くない」し、子どもたちや子孫のこと、国の将来を考えれば、やっぱり「高金利は良くない」と思う。デフレも同じで、「値が下がれば良いってもんじゃない」のは間違いない。
今、日本の金利が3%を超えた程度で、結構「ヤバいんじゃないか」という声は大きい。住宅とは「ローンで買うもの」だし、支払額は大きく増える。また事業体も「借金するのが当たり前」で、金利高じゃうまくないし、「投資を集める」にしても「コストアップ」となる。
もし金利が3%程度で収まらず、4%、5%と上がったらどうなるのか。またアメリカの金利が7%8%、そして10%を超える時が来たら「世界はどう変わるのか」が気になる。
「そんな事はありえないだろう」と思いたいけれど、上のチャートを見れば、あの当時の人たちの全員が「同じことを思った」はず。
世の中とは「上り坂」「下り坂」そして「まさかの坂」で構成されていると思う私。
高金利になっても「景気が良ければ良い」と思うんですよ。金利分を吸収できるように「売上も利益も上がる」し、給与も上がる。
でも今の世界を見ていると「好景気」で「需要が供給を大きく上回る」からインフレとなり、その「熱を冷ますための金利高」とは全く思えないわけで、「インフレだから金利を上げる」というような「単純な規則」がそこにあるだけのように思うんですよ。
でも本質は「長い間、低金利で痛めつけられていた金融機関の救済」をやっと出来る「言い訳ができた」だけだと思っています。「円安是正」も言い訳でしかない。
高市政権が「利上げに反対してきた」のはそこのところで、「コストプッシュ型のインフレ」を【高金利で抑え込むのは不可能】じゃないですかね。いや、「無理やり抑え込む」のは可能にしても、それは【不景気にすれば自ずとインフレは沈静化する】というのと同じで、それで良いとは全く思えず。
私が若い頃は、日本の金利、預金利率は「7%が普通」と単純に考えていましたが、これってとんでもないことだと今になると思う。それはアメリカの金利も同じで、15%なんて想像もできない。
でも私はあの当時、アメリカの30年債(T-Bond、トレジャリーボンド)の利回り15%なのに気がついて、これって15%の複利ということですから「嘘だろ?」と思ったんですよ。当時は「個人が外国通貨建てで投資をする」なんて一般的じゃなかったし、「日本はアメリカの国債を無理やり買わされている」とは言われていたものの、「アメリカ国債を買う個人」の話は聞いたことがないし、証券会社や銀行に聞いても「売っていません」という答え。
これって不思議なんてもんじゃなくて「日本はアメリカの国債ばかり買うな」と世論は大きく盛り上がるほど日本政府や銀行、生保はアメリカ国債を大量に買っていたのに、それを「個人に売らない」なんてことがありうるのかと思った。
でも今思えば、世論としては「無理やり買わされている」と言われながら、政府も銀行、生保も「利回りが高くて万々歳状態」だったのかもね。で、もしそんなアメリカの国債を市中に流したら、日本の富の大きな部分がそちらに流れてしまう。普通の金融商品なんか売れなくなると考えたんじゃないですかね。
そして私はその時に、初めて「ゼロクーポン」の債券の存在を知りました。普通の債券は毎年、あるいは半期ごとに「利息(クーポン)が支払われる」けれど、30年債には「ゼロクーポン」というのがあって、「利息の定期的な受け取りはない」けれど、「償還(満期)時に、まとめて受け取る」のね。つまり30年債ならば、30年後に「まとめて受け取る」わけで、その代わり、「買う時には非常に安い」ことになる。
そんなのがあるんだ?と思ったし、30年債のゼロクーポンの利回りは「年率15%」と言われていた。それも「複利」で。
ということは?
いくらで売っている?
これを調べてひっくり返るぐらいに驚きました。な、な、なんと「額面が100」だとしたら、売り出し価格は1.3~1.51なんですよ。
これって30年後には「66倍になって返ってくる」ということ。
こりゃ何がなんでも買うしか無いと思ってさがしたけれど、「どこにも売っていない」のね。こりゃおかしいと思い、取引銀行に頼み込んだら「系列の証券会社から買える」との返事。
そりゃ「やった~~~~」と喜んだのですが、なんと「100万円分しかお分けできない」というじゃありませんか。私としては「1000万円買えば6億6000万になる!!」とワクワクしていたので「冗談じゃない、バカにするな」と蹴ってしまった。
でも100万円が6600万になることは考えなかったのね。バカ丸出しです。
でもねぇ、これは今「円建て」で考えていますが、実際は「米ドル建て」なわけで、「米ドルで66倍になる」としても、「そういう通貨は安くなるはず」なのね。
当時の「ドル円の値」は覚えていませんが、200円ぐらいだったような気がします。そしてその後、ドル円は100円を割って、70円台まで円高になったことを考えると、「66倍になるはず」のものでも為替の動きによっていは「実質的には20倍程度」かもしれない。
でも20倍だとしても日本円で1000万円で債券を買って、30年後に2億円になるなんてことはありえないわけで(7%複利で回しても8千万円)だし、30年間「同じ金利はありえない」から、やっぱり「一生に一度きりの大チャンス」だったのね。
でもなぜか、「買うことは出来なかった」。(┰_┰)
今思えば、「日本はアメリカの言いなりだ」「アメリカ国債を無理やり買わされている」「もう買うな。断われ」と世論は盛り上がっていたけれど、政府も銀行、生保筋も「大チャンス」と考えていたんじゃなかろうか。
あれは30数年前の出来事だけれど、それを買えていれば「すでに償還(満期)」で、その後、米ドルのまま7%で回していたら、円安の今は1000万円はやっぱり6億円ぐらいになっていた計算。
その時を覚えていますから、今の「金利上昇」も「もしかしたら、大チャンスが巡ってくるかも知れない」なんて思いも「頭の片隅にあったりする」わけです。(笑)
ま、アメリカの30年債は今5.60%〜5.68%で推移していますが、もしこれが10%近くなるなんてことがもしも起きたら、「清水の舞台から飛び降りてみる」のも面白いかも。(笑)
外債の利回りが良いのは、それだけ「大変なことが起きている」ことを意味しますが、その国以外に居住していれば、それは【対岸の火事】とも言えて、「高利回りだけを享受できる可能性は高い」。でも「為替変動対策」のノウハウがゼロだとやっぱりうまくない。これは今の新興国、先進国ではない国の「高利回り」も同じ。
でも逆に、「自国の利回りだけが高い時」が来たら、海外に逃げないと大変なことになるのかもね。
「国内にとどまっている」としても「同じ金利は受け取れる」けれど、「高インフレにやれられる」ことを意味する。
そんなことは当たり前のことでしかないけれど、「海外に出る」なんて仕事を持っていれば簡単にできることではないし、でも今、世界的に増えている「ノマドワーカー」には良いかもね。あるいは「リモートワーカー」も増えているようで、そういう働き方も自由だし、これからは良いかも知れない。
今現在でのリモートワーカーの比率は、日本は全体で約2割前後、アメリカはフルタイム労働者の約3.5割がリモートワーク(ハイブリッド含む)を行っているとのこと。凄い比率だと思う。
でもそれはそれで、アメリカの商業用不動産業界が酷いことになっているらしい。空き部屋率がコロナ以降、高止まりしていると。
でもAIの発展と浸透で「リモートワーカーの仕事がかなり食われている」と聞くし、世界の潮流を読み、それを先取りして生きていかないと生き延びるのも難しい時代になったんでしょうね~。
そういう意味でも「デイトレ」ってまだまだ生きていけると思う。世界のどこに住んでいようと問題ないし、でも「自分の稼ぐ力だけが頼り」ってのも怖い世界で、「たまたま大きく儲ける」こともあるけれど、「いつの時代も安定して稼ぐスキル」のが方が遥かに重要だと思う。
昨日は「アメリカのCPIの発表」があって、多くのデイトレーダーはそれに注目していたけれど、それを見ていて気がついたことは「負けが溜まっているトレーダー」は「このCPIの発表で取り戻そうと躍起になっていた」こと。
上に動くか下に動くかはわからないにしても「大きく動くのはほぼ間違いがない」から【そこで大きく儲けようとする】のね。これはFXに限らずNasdaq100の先物(NQ)も同じで、大きく動いた。
この動きは「一瞬で動く」から、「動きを確認してからの出撃は遅すぎる」のね。だから多くの人は「予想を元にギャンブル」したり「両建てをして、時間差で外して利益を狙う」なんてことをするんだけれど、こういうのって「負けている人特有のやりかた」だと私は思っていて、「常に参戦しないとならないなんてことはない」のだから、「乱戦、混戦となる」可能性がある時には「高みの見物をしていればよいのに」と思う。
CPIの発表は日本時間の10月14日午後9時30分だったけれど、その瞬間は大きく動いたけれど、はやければ5分、15分も経てば「動きは落ち着く」わけで、【でも波の値幅はかなり大きい】から、その頃に参戦して普通のようにデイトレをすれば十分大きな利益は狙えるわけで、「動く瞬間を狙う必要なんてまったくない」と思う。
FXで言うと、その瞬間は「スプレッドが大きくなる」のね。通常は0.2PIPSだったのが2~3PIPSになるのは普通で、最大時には10PIPSも超える。このスプレッドって「手数料と同じ」だから、その分、「方向性は合っていても損失、経費と同じになる」。
でも5分~15分もすれば、そのスプレッドもいつもの0.2PIPSには戻るわけで、まさに「その時から参戦する」のが私はベストだと思うくらい。
でも「大きな動きを取りたい」とそれを狙う人は非常に多い。それだけ「負けが溜まっていて余裕がない」のかもね。でもそれって「一か八か賭ける」のと同じで、そもそもそういうやり方が好きだから「負けも積み重なっているんじゃないか」と彼らを見ているとそう思う。
ま、それって「カジノでは普通に見れる光景」だし、実業の世界も全く同じで、「ここで取り返すぞ」と「うまく行っていない人ほど、勝負をかける」のね。
それで「上手くいくこともある」けれど、でもそういう「成功体験」が後にどういう災いを呼び込むかを考える必要があって、ま、そのへんはちょっと世の中を見ていれば簡単にわかること。
ま、デイトレが「まともな仕事」とは言えないにしても、それって「出来高制で働く職人」みたいなもので、「ギャンブラーとは大違い」なのね。
逆にデイトレって「職人技でしかない」のを理解しないと、デイトレで稼ぎ続けるのは不可能かも知れない。
私はデイトレって「キノコ、山菜採り」と同じだと思っていて、そりゃ初心者が山に入って簡単にできることじゃないのは当たり前。
でも「真面目に」「コツコツと技術を高める」努力をしてきた人は、このCPIの発表でも「かなりの大収穫」となったはず。日米ともに「株は大きく下げ続けた」し、ギャンブルをする必要なんか全く無い。
いや~、仕事ってなんでも同じですね。
初心者、未経験者で「しっかり稼げる」なんて聞いたこともない。
でもなぜか相場の世界は「皆さん、簡単に稼げると思って入ってくる」のね。面白いですよね。
その「理由」をしっかり考えてみるのも良いんじゃないですかね。
新NISAも同じ。
まぁ、カジノに行くのに「損するために行こう」と思う人はいないのと同じですかね。
関連記事