アメリカの相続税(遺産税)って【控除額が非常に大きい】ので殆どの人に相続税は課税されないという認識が広まっていますよね。
その控除額は1500万ドル。約22億5000万円と言われている。
だからアメリカの居住者でもない、永住権も市民権もない日本人がアメリカの株式やETFを持っている状態で「相続」が発生しても「相続税は課税されない」と考えている人が多い様子。
これに関しては「その大きな控除がある対象者はアメリカの居住者向け」であって、海外に住む外国人の場合は5万ドル、約900万円となっている。
つまり900万円を超える資産を持っていれば「課税対象」となる。
とまぁ、そんなことを前に書いたことがあるのですが、私が見落としていたことがあるのがわかりました。
それは「日米租税条約」で、本来は「二重課税を防止する」というのが基本ですが、この「非課税枠」に関する条約があるのがわかりました。
ちょっとややこしいのですが、結論から言うと「アメリカに支払う相続税はゼロ」になるケースが多い。
【条約のルール】
本来は6万ドルしか引けないが、日本在住者が亡くなった場合、「アメリカ市民がもらえる満額の控除枠(1,500万ドル)」に対して、「その人の全財産のうち、アメリカにある財産(米国株や米国ETF)が占める割合」を掛け算した金額を、特別に控除枠として認める。
例をあげれば、1,500万円の米国ETFを持っており、日本にある自宅や預貯金などを含めた「全世界の総資産」が5,000万円あった場合は
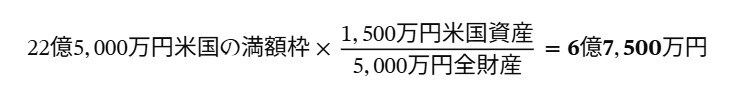
1,500万円の米国ETFに対して、6億7,500万円という巨大な非課税枠が与えられ、資産額(1,500万円)を非課税枠(6億7,500万円)が大幅に上回るため、アメリカの税金は「0円」になる。
ということらしい。
ただし、日本への納税義務はあるわけですが、それに関してはここには書かないし、私みたいな「マレーシア在住」の場合は、マレーシアの納税義務者なので「マレーシア・アメリカの租税条約」に従うことになりますが、そのへんのことはわからず。ただマレーシアはそもそも相続税がないので、税金はきっと「ゼロ」でしょう。
またアメリカの巨額の「控除枠」ですが、対象者は「アメリカの居住者」となっていて、それは市民権、永住権だけではなくて「滞在許可」を持つアメリカの納税義務者も対象となる様子(要確認)。
その居住者かどうかというのは「被相続人(亡くなった人)」のステータスで「相続人(受け取る側)」は関係ない。ここも「日本とは違う」わけで、日本の場合は「どちらかが日本の納税義務者」なら相続税の納税が必要だし、また海外在住だとしても直近の10年間に「日本に住民票をおいていたことがある」となれば、日本への納税義務がある。
ま、この辺は深堀りするとキリがないですが、とにかく「アメリカの株式やETFなどの資産(不動産含む?)」があっても「日本の税法上の居住者」なら「租税条約」によって、【大きな控除を受けられる】のは間違いがない様子。
ただそれは「日本人」を意味しているのではなくて、あくまで「日本の税法上の居住者」ということで、海外在住の日本人はまた別の話となる。
これの根拠となるのは「アメリカの内国歳入法」ではなく、日米間で結ばれた「日米相続税条約(Estate, Gift, and Inheritance Tax Treaty between Japan and the United States)」の第4条(Article IV)に明確に記載されている。また、米国の税務署(IRS)が発行している「Form 706-NA(非居住外国人のための遺産税申告書)の公式インストラクション(説明書)」の「Unified Credit(統合税額控除)」の欄にも、条約加盟国の居住者に対する特例として明記されているとのこと。
また「居住者の判定」ですが、日本はかなりややこしいというかはっきりしていない部分がありますが、アメリカには「183日ルールがある」のと、しかし、居住者(ドミサイル)とは【ある場所に住み、そこにさらに留まる(戻ってくる)明確な意図があり、他の場所へ移る現在の意図がない場合、その人はそこにドミサイルを持つ(=居住者である)。】ということになっているらしい。だからやっぱり「滞在許可は持っている」「もう3年住んでいる」とか、それで簡単に判定されるものではないらしい。
ま、どちらにしてもこの辺は「素人判断」は出来ないし、自分勝手な思い込みは意味がない。
また「納税額はゼロ」だとしても【アメリカへの申告義務】はあるわけで、これが結構ややこしい様子。
申告に必要な書類も多く、「全世界資産リスト」の提出も必要だし、その方面に詳しい税理士なり公認会計士、弁護士に手続きをお願いすることになって、その経費が40万~100万円ということらしい。
それが気になる場合は、前にも書きましたが、「アメリカのETF」じゃなくて、「日本の(アメリカ株、インデックス)ETFを日本で買えば、アメリカは関係ない。あるいは「アイルランドが発行」している「アメリカインデックスETF」はそもそもが非課税。
まとめると1,000万円超の米国ETFをそのまま遺して相続が発生した場合、「アメリカへの税金は0円だが、アメリカへの申告手続き費用として数十万円(40万円〜)の持ち出しが発生する」という形で、遺族に経済的・事務的な負担が残ることになるってこと。
これは日本の証券会社から買ったアメリカの株式、ETFも同じだから注意が必要でしょう。要は「その発行体がアメリカ法人」ならアメリカの相続税からは逃れられないということ。
また「債券、先物、FXなど」がどうなるかですが、これらは「納税も申告も不要」ということらしい(要確認)。
ただし、アメリカの証券会社口座にあるある「現金」は【申告納税対象となる】のだそう。
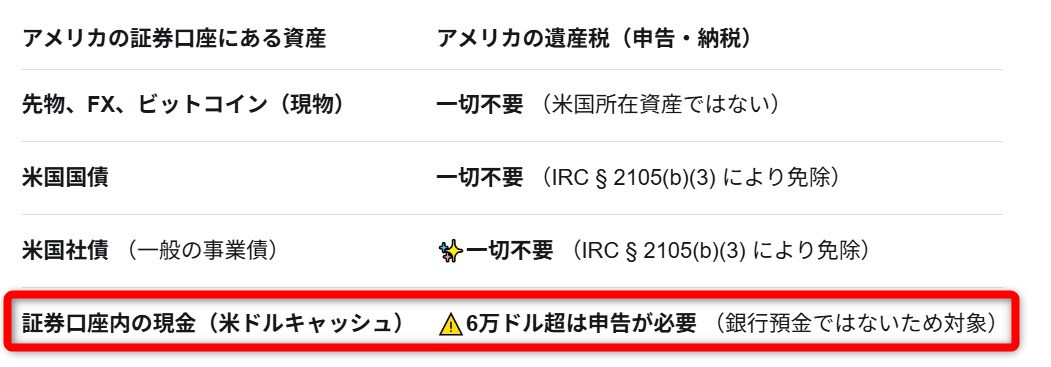
私の場合は「ここに該当する」わけで、注意が必要なのがわかってよかった。
また、日本居住者の「税金ゼロ」は日米租税条約があるからで、マレーシアの場合は同じ様な内容の租税条約はマレーシア・アメリカ間には無いらしい。つまり、アメリカ株やETFに6万ドル(約900万円)以上の投資資産がある場合、しっかり課税されるということ(要確認)。日本人だから税金ゼロじゃなくて、「アメリカと租税条約を結んでいる国の居住者」には恩典があるということ。また他の国との租税条約の内容はそれぞれ違うはずで、世界共通ということはありえない。今、世界中の投資家が「アメリカ株、アメリカのETF」を買っているわけですが、相続時に「6万ドルの控除枠しか無い」投資家がごっそりいるということ。でもアメリカ当局がそれら全てを把握しているかと言うとそれはなくて、でも気になる投資家は「証券会社の口座をジョイント口座で開ける」こともするんでしょう。
今回はChatGPTと雑談をしている中でこの話が出てきたので、それを話題にしていますが、今回もそして前回も「AIは結構いい加減な答えをする」のね。上の内容のやり取りでも「間違えた情報」を出してきたので「それ、おかしいだろうよ」と言ったら、「すいません、間違えました」と訂正していた。これって本当に困るわけで、だから「AIは間違えている、勘違いしている」という前提で、質問の形を変えて何度か確かめたほうが良いと思うし、そもそも「AIがそう言っていた」なんてのは何の意味もないわけで、気になる方はその道の専門家に聞くのが一番。
今回のエントリーは主にGoogle AI(Gemini)との対話をもとに書きましたが、これを全てChatGPTに投げて内容を吟味してもらったら「修正すべき点」があるとのこと。
やっぱりニュアンスの違いって結構ありますねぇ。
元の文書で修正すべきところ
- 「日本人なら米国遺産税は実質ゼロ」
日米相続税条約による控除などを利用できる場合がありますが、自動的に税額がゼロになるわけではありません。適用条件や財産額などによる計算が必要で、申告義務が残る場合もあります。 - 「証券口座内の米ドル現金は必ず米国所在資産」
一律には判断できません。証券口座内の現金と銀行預金を区別し、口座の法的性質や資金の扱いを確認する必要があります。 - 「米国債・社債はすべて対象外」
一定の債券には除外規定がありますが、すべての債券が免除されるわけではありません。 - 「先物・FX・暗号資産は対象外」
商品名だけで一律に判断できません。契約の種類、保有形態、法的な権利などを個別に確認する必要があります。 - 「マレーシアの証券会社なら最大40%課税」
証券会社の所在地だけで課税は決まりません。最高税率は40%ですが、保有資産全額に一律40%が課される意味ではありません。 - 「米国籍ETFを避ければ相続リスクを完全排除できる」
米国外籍ETFや日本籍投資信託は米国遺産税リスクを抑える選択肢になり得ますが、他の米国所在資産や相続手続きまで含めた確認が必要です。 - 「2026年の基礎控除1,500万ドル、申告基準6万ドル」
1,500万ドルは原則として米国市民・米国の遺産税上の居住者向けです。非居住・非米国市民にそのまま適用されません。6万ドルは一定の場合の申告基準であり、一般的な控除額と同じ意味ではありません。
米国遺産税の基本と海外投資家の対策【2026年版】
要点:米国籍ETFなどの米国所在資産は、米国市民でない人が保有する場合でも、米国連邦遺産税の対象になることがあります。判断では、証券会社の所在地だけでなく、被相続人の国籍・遺産税上のドミサイル(生活の本拠)と、保有資産の法的な性質を確認することが重要です。
1. 米国遺産税の基本
米国連邦遺産税(Federal Estate Tax)は、原則として、財産を受け取る相続人ではなく、財産を遺して亡くなった人(被相続人)の遺産に対して課される税金です。
- 米国市民:原則として、米国内外の全世界の財産が対象です。
- 米国市民でない人:所得税上の居住者かどうかやビザの日数だけで判断せず、遺産税上のドミサイルなどを確認します。グリーンカードの有無だけで結論が決まるわけではありません。
- 2026年の基礎控除:米国市民・米国の遺産税上の居住者について、原則1,500万ドルです。
- 非居住・非米国市民:原則として米国所在資産が対象です。Form 706-NAの申告基準は通常6万ドルで、米国市民・居住者向けの基礎控除がそのまま使えるわけではありません。
2. 資産別の米国遺産税リスク
以下は一般的な整理です。個別商品の法的構造や保有形態によって判断が変わる場合があります。
| 資産 | 基本的な扱い | 注意点 |
|---|---|---|
| 米国法人の個別株 | 原則として米国所在資産 | 米国外の証券会社で保有していても、原則として対象です。 |
| 米国籍ETF(VOO、VTIなど) | 原則として米国所在資産 | 日本のNISA・特定口座を使っても、米国遺産税上の分類は通常変わりません。 |
| 証券口座内の米ドル現金 | 個別確認が必要 | 銀行預金と証券口座内の現金を同一視しないでください。 |
| 米国銀行の預金 | 一定条件で対象外となる場合あり | 預金の性質や米国事業との関連などを確認します。 |
| 米国債・米国社債 | 銘柄・条件による | 一定のポートフォリオ債務証券には除外規定がありますが、すべてが免除されるわけではありません。 |
| 先物・FX | 一律には判断できない | 契約の種類、権利の性質、保有形態などを確認します。 |
| 暗号資産 | 一律には判断できない | 保有形態や関連する法的権利を個別に確認します。 |
| アイルランド籍ETF(例:VUAA、VUSA) | 一般に米国所在資産には該当しない | ティッカーだけでなく、ファンドの籍と法的な発行主体を確認します。 |
| 日本籍投資信託(例:eMAXIS Slim S&P500) | 一般に米国所在資産には該当しない | 投資信託自体の法的構造を確認します。 |
3. 日米相続税条約と申告義務
日本と米国には相続税・遺産税に関する条約があります。条件を満たせば、比例配分された控除などにより、米国遺産税が軽減され、税額がゼロになる場合もあります。
ただし、日本人であれば自動的に税金がゼロになるわけではありません。被相続人のステータス、全世界の財産額、米国所在資産の額、条約の適用条件などを確認する必要があります。
- 非居住・非米国市民の遺産では、米国所在資産などが通常6万ドルの申告基準を超える場合、Form 706-NAの提出が必要になります。
- 条約に基づく控除を請求する場合、Form 8833や、財産の明細・評価資料などが必要となることがあります。
- Form 706-NAの提出期限は原則として死亡日から9か月以内です。延長手続きについてはIRSの案内を確認してください。
- 申告義務と納税義務は別です。申告が必要でも、控除などの結果、税額がゼロになる場合があります。
4. 条約が適用されない場合のリスク
米国との相続税条約が適用されない場合、米国所在資産に対して遺産税が発生する可能性があります。非居住・非米国市民には、米国市民・居住者向けの1,500万ドルの基礎控除がそのまま適用されるわけではありません。
米国遺産税の最高税率は40%ですが、保有資産全額に一律40%が課されるという意味ではありません。実際の税額は、課税対象額、認められる控除、税額控除、条約の適用などによって計算されます。マレーシアの証券会社を利用していること自体が課税を決めるわけではありません。
5. 投資家が検討できる対策
日本国内で運用する場合:米国籍ETFを直接保有する代わりに、日本籍投資信託を利用する方法があります。例えば、S&P 500に投資する日本籍投資信託は、米国籍ETFそのものを直接保有する場合とは、米国遺産税上の資産分類が異なります。NISAや特定口座を利用していること自体が、米国遺産税の免除につながるわけではありません。
海外の証券口座で運用する場合:米国籍ETFの代わりに、アイルランド籍など米国外籍のETFを検討する方法があります。ただし、取引所やティッカーだけで判断せず、ファンドの籍、法的な発行主体、商品構造を確認してください。
6. 相続対策で忘れてはいけないこと
次の3点は分けて考える必要があります。
- 米国遺産税が発生するリスク
- 税金がゼロでも、米国側の申告・証明手続きが必要になるリスク
- 相続人が負担する専門家報酬、書類作成、資産移転などのコスト
米国籍ETFを避け、米国外籍の商品を利用することは、米国遺産税のリスクを抑える有力な方法となり得ます。ただし、すべての資産や相続上の問題を完全に排除できるとは限りません。
結論:判断の基準は「どこの証券会社で買ったか」だけではなく、「どの法的な資産を保有しているか」「被相続人はどの国の遺産税上の居住者か」「どの条約が適用されるか」です。実際の資産構成と居住資格を前提に、必要に応じて国際相続税の専門家に確認してください。
参考資料(IRS公式)
免責事項:本稿は一般的な制度説明であり、個別の税務・法律上の助言ではありません。法令・IRSの手続きは更新されることがあるため、実際の相続時には最新資料を確認してください。
